- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
Qual a previsão de que o mercado de tratamento de doenças suínas deve valer até 2036?
USD 8.8 bilhões em 2026 para USD 16.9 bilhões em 2036, em um 6.8% CAGR.
- Com um valor deUSD 8.2 bilhões em 2025, o mercado de tratamento de doenças suínas obtém a maior parte de seu valor de vacinas, antibióticos e terapias de suporte usadas para proteger rebanhos reprodutores e em crescimento.
- A receita aumentará de USD 8.76 bilhões em 2026 para USD 16.9 bilhões até 2036, à medida que grandes fazendas comerciais formalizarem programas de saúde de rebanhos e planos de resposta a surtos.
- Um 6.8% CAGR reflete gastos constantes em prevenção, já que os produtores agora tratam as perdas de doenças como uma linha de custo controlável na produção suína.
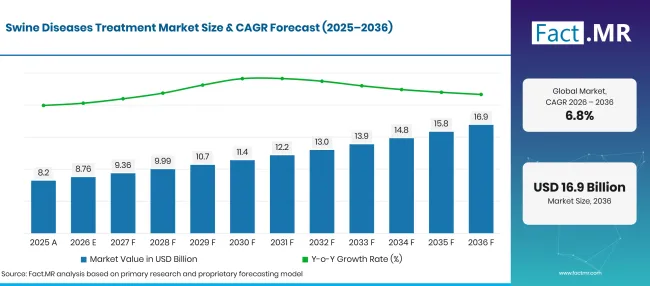
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 8.2 |
| 2026 | Estimativa | 8.76 |
| 2036 | Previsão | 16.9 |
| CAGR 2026 a 2036 | Período de previsão | 6.8% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de Tratamento de Doenças Suínas?
O período de 2026 a 2036 adiciona USD 8.2 bilhões em novo valor, concentrado em vacinas e programas injetáveis.
- Impulsionadores de Demanda no Mercado
- Doenças preveníveis continuam sendo um grande peso para a produção de animais de animo. A Organização Mundial de Saúde Animal (WOAH) afirma que mais de 20% da produção animal global é perdida para doenças evitáveis todos os anos [1]. Os produtores suínos sentem isso por causa da mortalidade por leitões, má conversão de ração e perda de ciclos reprodutivos.
- O PRRS mantém os orçamentos de vacinas e veterinários sob pressão nos principais países produtores. O Serviço de Pesquisa Econômica da USDA relatou contas incomumente altas de casos de PRRSV no segundo trimestre de 2025 e observou que vacinas vivas modificadas oferecem apenas proteção parcial [2]. Essa lacuna mantém veterinários de rebanho buscando ferramentas de prevenção mais fortes.
- A peste suína africana ainda molda os gastos com biossegurança mesmo onde ainda não chegou. O relatório de situação da WOAH de setembro de 2026 registrou 235 novos surtos, com 13,889 suínos domésticos perdidos nas fazendas afetadas [3]. Produtores em países livres respondem com controles de entrada mais rigorosos, testes e monitoramento do rebanho.
- A gestão dos antibióticos está impulsionando as fazendas para a prevenção. O nono relatório anual da WOAH sobre agentes antimicrobianos para animais mostra uma 5% diminuição global no uso entre 2020 e 2022, com base no 85 participantes que relatam consistentemente [4]. Menos medicação rotineira aumenta o valor das vacinas, diagnósticos e protocolos de tratamento precisos.
- Sistemas de produção concentrada precisam de rotinas de saúde consistentes. Unidades maiores movimentam milhares de porcos por cada estágio, para que uma infecção possa se espalhar rapidamente por um local. Vacinação programada e intervenção precoce ajudam a proteger o fluxo e as margens.
- Segmentos-chave analisados
- Por tipo de tratamento: As vacinas terão 38.5% participação em 2026, já que as fazendas preferem evitar infecções antes que cheguem às porcas e aos porcos do viveiro.
- Por Tipo de Doença: A Síndrome Reprodutiva e Respiratória Suína (PRRS) representará 44.2% da receita de 2026, já que o vírus prejudica a fertilidade das porcas e causa doenças respiratórias em porcos em crescimento.
- Por via de administração: A injetável capturará 52.1% valor de 2026, já que a maioria das vacinas suínas e muitos antibióticos são administradas por dose intramuscular.
- Por Usuário Final: As clínicas terão 58.4% em 2026, já que os produtores dependem de clínicas veterinárias para diagnóstico, planejamento de vacinação e prescrição.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Os orçamentos de saúde suína continuarão a se deslocar para a prevenção, porque uma pausa no PRRS ou um surto de PEDs custa muito mais do que o programa de vacinação que poderia ter limitado isso. Os produtores vão preferir produtos que cubram vários patógenos em uma única dose e se encaixem facilmente nos cronogramas existentes. Fornecedores que combinarem vacinas com suporte diagnóstico e orientações claras de gestão garantirão um lugar mais forte nos planos de saúde para rebanhos."
- Implicações Estratégicas
- Os desenvolvedores de vacinas devem focar em uma cobertura mais ampla de PRRS e PCV2 e formatos prontos para uso, já que cada etapa extra de manuseio custa mão de obra em grandes fazendas.
- Os fornecedores farmacêuticos devem construir suas linhas de antibióticos em torno de rótulos claros, períodos curtos de retirada e orientações para os prescritores, à medida que as regras de gestão se tornam mais rigorosas na Europa e na América do Norte.
- As práticas veterinárias devem expandir os testes em nível de fazenda e as avaliações rotineiras do rebanho, que dão aos produtores avisos precoces e tornam as escolhas de tratamento mais precisas.
- Investidores devem acompanhar a consolidação de rebanhos e as regras de biosegurança nos principais exportadores de carne suína, onde programas estruturados de saúde aumentam o gasto por animal.
A Alemanha lidera o país estabelecido em 7.8%, onde um rebanho grande, mas consolidado, coloca mais animais sob o plano veterinário de cada fazenda. O Brasil segue em 7.1%, com o crescimento das exportações vinculando a saúde do rebanho ao acesso ao mercado. Os Estados Unidos, em 6.5%, combinam um grande estoque com pressão recorrente do PRRS. Uma lacuna de 0.7 pontos então os separa do Reino Unido em 5.8%, onde padrões de bem-estar e biossegurança orientam os gastos. O Japão fecha o conjunto em 5.1%, refletindo um rebanho estável com menos fazendas, porém maiores.
Como o mercado de Tratamento de Doenças Suínas se divide por segmento?
As vacinas liderarão o Tipo de Tratamento em 38.5%; O PRRS liderará o Tipo de Doença em 44.2%; A Injetável manterá a Rota de Administração em 52.1%; As clínicas liderarão o Usuário Final em 58.4% em 2026.
Qual tipo de tratamento conduz?
As vacinas mantêm 38.5% das vendas de 2026.
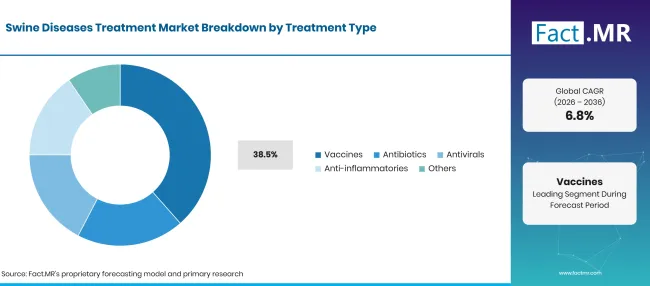
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Tipo de tratamento | Compartilhar (2026) |
|---|---|
| Vacinas (Segmento principal) | 38.5% |
| Outros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
A prevenção custa menos do que uma doença em um rebanho de sesposas, então os produtores constroem seus planos de saúde em torno da imunização contra PRRS, circovírus suíno e Mycoplasma hyopneumoniae. Produtos prontos para uso continuam conquistando espaço nas fazendas. A Merck Animal Health disponibilizou comercialmente a Circumvent CL em dezembro de 2025, uma vacina em frasco único contra os tipos PCV 2e 2d e Lawsonia intracelular que não precisa de mistura [5]. Os antibióticos continuam sendo necessários para infecções bacterianas suscetíveis e complicações secundárias, e a categoria mais ampla de antibióticos e antimicrobianos animais mostra como a gestão está transformando a prescrição. A Food and Drug Administration dos EUA publicou seu resumo de 2024 dos antimicrobianos vendidos para animais produtores de alimentos em novembro de 2025 [6]. Moléculas mais antigas, como a clortetraciclina para o remédio, passam por uma análise mais detalhada, enquanto antivirais e anti-inflamatórios atendem a necessidades clínicas mais restritas.
O que apoia o PRRS dentro do Tipo de Doença?
O PRRS fica com 44.2% da receita de 2026.
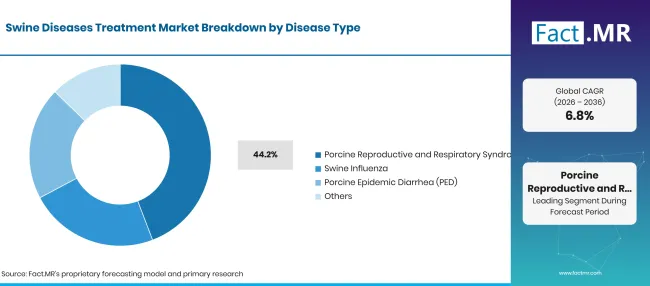
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| Tipo de doença | Compartilhar (2026) |
|---|---|
| Síndrome Reprodutiva e Respiratória Suína (PRRS) (Segmento principal) | 44.2% |
| Outros segmentos combinados | 55.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Poucas infecções suínas atingem tanto a sala de parto quanto o celeiro de acabamento como o PRRS faz. O vírus causa abortos e ninhadas fracas em porcas e doenças respiratórias em porcos em crescimento. O Serviço de Pesquisa Econômica da USDA observa que não há tratamento eficaz para o PRRS uma vez que os porcos são infectados [2]. Isso deixa a vacinação, o fechamento do rebanho e o controle de infecções secundárias como as principais ferramentas. A gripe suína adiciona pressão respiratória sazonal, e a ED continua sendo uma ameaça para leitões jovens em unidades intensivas. Circovírus suíno, pneumonia enzoótica e ileíte também geram demanda constante nas outras categorias de doenças. O suporte nutricional baseado em ração, incluindo micronutrientes para ração, frequentemente ocorre em paralelo com esses programas, mas está fora da receita do tratamento.
O que guia o segmento da Rota de Administração?
O injetável representa 52.1% do valor de 2026.
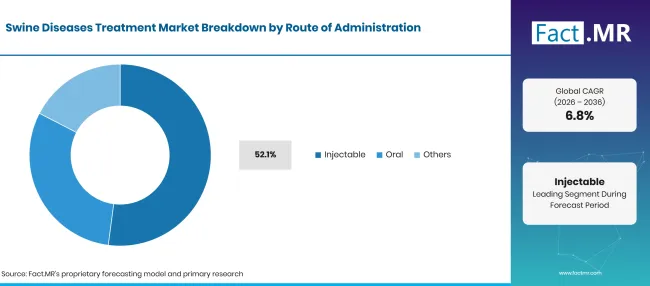
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| Rota de Administração | Compartilhar (2026) |
|---|---|
| Injetável (segmento líder) | 52.1% |
| Outros segmentos combinados | 47.9%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
A dosagem intramuscular e subcutânea dá aos veterinários controle sobre exatamente a quantidade de produto que cada porco recebe. A maioria das vacinas comerciais de suínos é licenciada para injeção, e muitos antibióticos de ação prolongada seguem a mesma via. Produtos de dose única reduzem o manuseio e o estresse durante o desmame e a transferência. Tratamentos orais administrados por meio de ração ou água potável costumam usar medicamentos em grupo quando muitos porcos precisam da mesma terapia. Os produtores frequentemente misturam esses alimentos por meio de uma pré-mistura de ração sob orientação veterinária. As vias tópicas e outras servem para usos clínicos específicos, e a escolha depende do medicamento, da doença e da faixa etária.
Como o Usuário Final forma a demanda?
As clínicas representam 58.4% dos gastos de 2026.
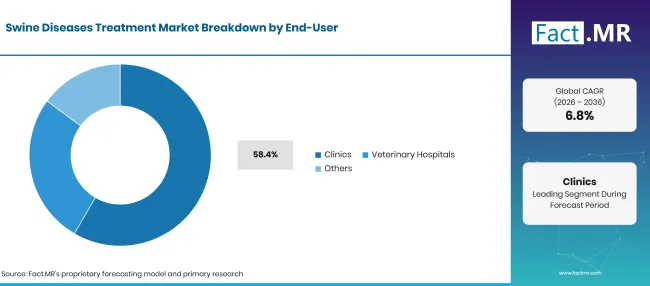
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Clínicas (Segmento líder) | 58.4% |
| Outros segmentos combinados | 41.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Os produtores recorrem às clínicas veterinárias para diagnóstico, agendamento de vacinas e prescrição, o que coloca as clínicas no ponto onde a maioria das decisões sobre produtos é tomada. Visitas regulares às fazendas permitem que veterinários acompanhem infecções recorrentes e ajustem protocolos entre os lotes. Equipamentos da clínica, desde mesas de exame veterinário até ferramentas de diagnóstico, apoiam esse papel consultivo. Hospitais veterinários lidam com casos complexos que precisam de diagnóstico ou cirurgia especializada. Fazendas comerciais com equipe veterinária interna, instituições de pesquisa e outras organizações de saúde animal aumentam a demanda por meio da compra direta de produtos de saúde suínos.
O que está acelerando a adoção do mercado de tratamento de doenças suínas e o que está impedindo?
A pressão recorrente do PRRS, o risco de ASF e o crescimento de grandes rebanhos comerciais estão direcionando os gastos para vacinas e planos estruturados de saúde para o rebanho. As regras de gestão estão movendo os orçamentos dos antibióticos rotineiros para a prevenção. Altos custos de programas em fazendas menores, acesso veterinário desigual em produtores emergentes e registro lento de produtos em vários países impedem a adoção mais rápida.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Pressão persistente de PRRS, PED e influenza suína sobre rebanhos comerciais | +1.6% | Global | Curto prazo (<=2 anos) |
| Crescimento de grandes fazendas comerciais de suínos com programas formais de saúde de rebanhos | +1.3% | América Latina, Ásia Oriental, América do Norte | Médio prazo (2-4 anos) |
| Mudança dos antibióticos rotineiros para a vacinação preventiva | +1.0% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Diagnóstico aprimorado e tecnologia de vacinas multivalentes | +0.7% | Europa Ocidental, América do Norte, Leste Asiático | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Vacinas suínas combinadas e prontas para uso | +0.8% | Global | Médio prazo (2-4 anos) |
| Acesso veterinário mais amplo em países emergentes produtores de suínos | +0.6% | América Latina, Sul da Ásia e Pacífico | Longo prazo (>=4 anos) |
| Serviços de diagnóstico em nível de fazenda e vigilância de patógenos | +0.5% | Europa Ocidental, América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
| Vacinas autógenas específicas para rebanho para cepas variáveis | +0.3% | América do Norte, Europa Ocidental | Curto prazo (<=2 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto custo de vacinação e programas veterinários para fazendas menores | -0.7% | Global | Curto prazo (<=2 anos) |
| Resistência aos antimicrobianos e restrições ao uso de antibióticos | -0.5% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Eficácia limitada da vacina contra cepas de PRRS de rápida mudança | -0.4% | Global | Médio prazo (2-4 anos) |
| Regras diferentes de registro de produtos entre países | -0.2% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Quais países estão ampliando o Mercado de Tratamento de Doenças Suínas até 2036?
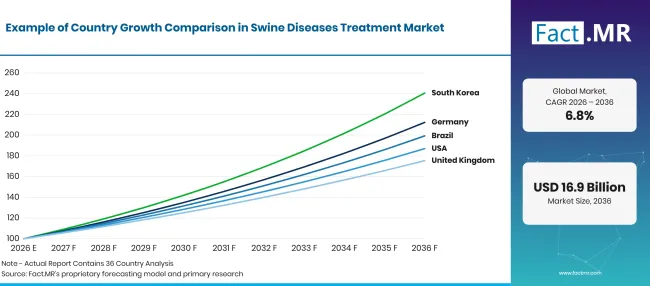
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japão | 5.1% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
O que apoia a adoção do tratamento de doenças suínas na Alemanha?
7.8% CAGR, apoiado pela consolidação de rebanhos e supervisão veterinária rigorosa das fazendas maiores.
O setor suíno da Alemanha está diminuindo em número de fazendas, mas não em escala de rebanho, que concentra risco de doenças e gastos veterinários. A Destatis contabilizou 21.5 milhões de porcos em 15,220 fazendas em novembro de 2025, uma média de mais de 1,400 animais por tensão [7]. Unidades maiores mantêm calendários formais de vacinação e verificações diagnósticas regulares, mantendo os orçamentos de biossegurança estáveis.
Como o Brasil está desenvolvendo a demanda?
7.1% CAGR, já que o crescimento das exportações vincula a saúde do rebanho ao acesso ao mercado.
Os exportadores brasileiros de carne suína devem cumprir rigorosos padrões de saúde nos mercados compradores, portanto, a prevenção de doenças tem valor comercial direto. A secretaria estatal de agricultura de Goiás informou que as exportações nacionais de carne suína de janeiro a novembro de 2025 atingiram 1.3 milhão de toneladas e USD 3.2 bilhões, um recorde tanto em volume quanto em valor [8]. Produtores focados em exportação tratam o controle de doenças respiratórias e entéricas como parte do cumprimento desses padrões de compradores.
O que está apoiando a adoção pelos Estados Unidos?
6.5% CAGR, apoiado por um grande estoque e pressão recorrente do PRRS.
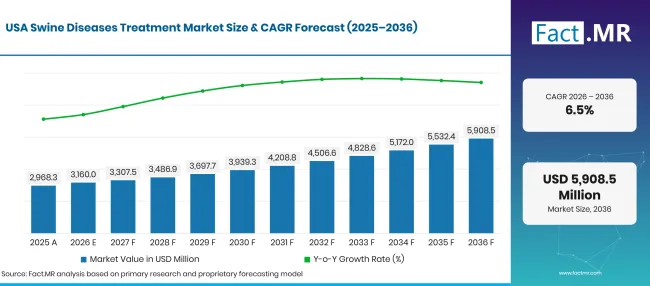
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
Produtores americanos administram algumas das maiores fazendas de porcas do mundo, e o PRRS continua sendo sua doença recorrente mais cara. O Serviço Nacional de Estatísticas Agrícolas da USDA contabilizou 75.5 milhões de porcos e suínos em 1de dezembro de 2025, incluindo 5.95 milhões mantidos para reprodução [9]. Veterinários de rebanho combinam vacinas comerciais, produtos autógenos e fluxo rigoroso de porcos para conter surtos em sistemas multi-locais.
Como o Reino Unido está desenvolvendo a demanda?
5.8% CAGR, refletindo padrões de bem-estar e regras de biossegurança agrícola.
As fazendas suínas britânicas operam sob padrões detalhados de bem-estar e uso de medicamentos, que incentivam os produtores a optar por planos de vacinação e saúde veterinária. As estatísticas agrícolas da Defra de 2025 indicam a população suína em 4.7 milhões de cabeças, um aumento 0.5% em relação a 2024, enquanto o rebanho reprodutor caiu para 316,000 [10]. Uma base menor de porcas torna cada ninhada mais valiosa e mantém a atenção no controle de doenças reprodutivas.
O que apoia a adoção pelo Japão?
5.1% CAGR, devido a um rebanho estável em fazendas menores e maiores.
A indústria suína do Japão está se consolidando de forma constante, o que direciona o manejo de doenças para operações maiores, com rotinas internas de saúde. O Ministério da Agricultura, Florestas e Pesca contabilizou 8.756 milhões de suínos em 2,880 fazendas até 1de fevereiro de 2026, com números de fazendas 8.0% abaixo da pesquisa de 2024 [11]. Menos explorações com mais porcos colocam a prevenção de doenças sob uma gestão veterinária mais rigorosa.
Quem lidera o Mercado de Tratamento de Doenças Suínas?
Dois tipos de fornecedores moldam esse mercado. Amplos grupos de saúde animal, como Boehringer Ingelheim, Zoetis, Elanco e Merck Animal Health, possuem portfólios completos de suínos que abrangem PRRS, circovírus, doenças respiratórias e entéricas.
A Boehringer Ingelheim descreve seu longo histórico em vacinas PRRS, parcerias de pesquisa com institutos europeus e chineses e trabalho em busca de vacina contra a peste suína africana [12]. A Merck Animal Health ampliou sua faixa de vacinas prontas para uso em dezembro de 2025 com a Circumvent CL [5]. A Elanco combina a PRRS Prevacent com antibióticos respiratórios como o Pradalex. Especialistas formam o segundo grupo: Ceva Santé Animale e HIPRA focam em vacinas suínas e educação sobre doenças, e a Ceva apoiou o primeiro Simpósio sobre Gripe Suína em setembro de 2026 [13]. A Virbac fornece medicamentos para o rebanho, enquanto a Phibro Animal Health oferece vacinas autógenas específicas para rebanho MJPRRS. O sucesso até 2036 dependerá da cobertura multi-patógeno, apoio de campo para veterinários e fornecimento confiável de biológicos.
Quais empresas são as principais fornecedoras?
Empresas-chave no mercado de tratamento de doenças suínas incluem Boehringer Ingelheim, Zoetis, Elanco, Merck Animal Health, Ceva Santé Animale, HIPRA, Virbac e Phibro Animal Health.
- Boehringer Ingelheim
- Zoetis
- Elanco
- Merck Saúde Animal
- Ceva Santé Animale
- HIPRA
- Virbac
- Saúde Animal Phibro
Bibliografia
- [1] Organização Mundial da Saúde Animal. (maio de 2026). O Relatório Sobre o Estado Mundial da Saúde Animal 2026.
- [2] Departamento de Agricultura dos EUA, Serviço de Pesquisa Econômica. (2025, agosto 18). Perspectiva sobre Criação de Animais, Laticínios e Aves: agosto de 2025.
- [3] Organização Mundial para a Saúde Animal. (outubro de 2026). Relatório de Situação da Peste Suína Africana (ASF) 81.
- [4] Organização Mundial para a Saúde Animal. (maio de 2025). Relatório Anual sobre Agentes Antimicrobianos Destinados ao Uso em Animais, 9Relatório.
- [5] Merck Saúde Animal. (2025, dezembro 12). A Merck Animal Health anuncia a disponibilidade do Circumvent CL, uma vacina pronta para uso que protege porcos contra os tipos de circovírus suínos 2a e 2D e Lawsonia intracelularis.
- [6] Administração de Alimentos e Medicamentos dos EUA. (2025, novembro 21). Relatório Resumo de 2024 sobre Antimicrobianos Vendidos ou Distribuídos para Uso em Animais Produtores de Alimentos.
- [7] Statistisches Bundesamt (Destatis). (2025, dezembro 22). Korrektur: Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig.
- [8] Secretaria de Estado de Agricultura, Pecuária e Abastecimento de Goiás. (2026, janeiro 16). Suínos: Agro em Dados / Janeiro 2026.
- [9] Departamento de Agricultura dos EUA, Serviço Nacional de Estatísticas Agrícolas. (2025, dezembro de 23). Suínos e Porcos Trimestrais.
- [10] Departamento de Meio Ambiente, Alimentação e Assuntos Rurais. (2026, julho 9). Agricultura no Reino Unido 2025: Capítulo 8: Pecuária.
- [11] Ministério da Agricultura, Florestas e Pescas do Japão. (2026, julho 28). 畜産統計(令和8年2月1日現在).
- [12] Boehringer Ingelheim. (2026, outubro 15). Porcos .
- [13] Ceva Santé Animale. (2026, setembro 1). Ceva apoia o 1Simpósio sobre Gripe Suína.
Este relatório responde
- Quanto valor o tratamento das doenças suínas agregará entre 2026 e 2036, e quais produtos geram esse crescimento?
- Por que vacinas, PRRS, dosagem injetável e clínicas ocupam posições de liderança em seus segmentos?
- Qual dos lugares Alemanha, Brasil, Estados Unidos, Reino Unido e Japão oferece o crescimento mais forte, e quais condições de rebanho explicam essas lacunas?
- Como as regras de gestão dos antibióticos estão mudando o equilíbrio entre prevenção e tratamento nas fazendas de suínos?
- Qual papel o risco de ASF e os gastos em biossegurança desempenham na demanda fora das regiões afetadas?
- Onde amplos grupos de saúde animal e especialistas suínos competem, e o que os separará até 2036?
O que o Mercado de Tratamento de Doenças Suínas cobre?
Este estudo mede os gastos com vacinas veterinárias e medicamentos usados para prevenir e tratar doenças infecciosas e de produção em suínos. Condições respiratórias, reprodutivas e entéricas que prejudicam o crescimento, a fertilidade e a sobrevivência estão dentro de sua área.
Os valores são contabilizados no nível do fabricante para vacinas, antibióticos, antivirais, anti-inflamatórios e outras terapias, por meio de injetáveis, orais e outras. As compras feitas por clínicas, hospitais veterinários e outros compradores de saúde animal são todas acompanhadas.
O que está incluído no escopo?
Vacinas e medicamentos para PRRS, gripe suína, TED e outras doenças suínas são contabilizadas.
Formulações injetáveis, orais, tópicas e outras usadas na prática veterinária suína fazem parte do total.
Vacinas combinadas que protegem contra vários patógenos suínos em uma única dose são contabilizadas na íntegra.
Produtos rotulados como suínos dentro da gama mais ampla de antibióticos animais são contabilizados quando prescritos para doenças suínas.
Vacinas autógenas preparadas para um rebanho específico sob prescrição veterinária também fazem parte do mercado.
O que é excluído do escopo?
Produtos desenvolvidos apenas para animais de companhia, aves, gado, ovelhas ou outras espécies são deixados de fora.
Aditivos para ração e produtos nutricionais sem alegação direta de prevenção ou tratamento de doenças não são contabilizados.
Equipamentos agrícolas, moradias, ventilação e outras tecnologias agrícolas não médicas não fazem parte deste estudo.
Os serviços de testes diagnósticos são tratados como atividade de apoio e não são contabilizados como receita de tratamento.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
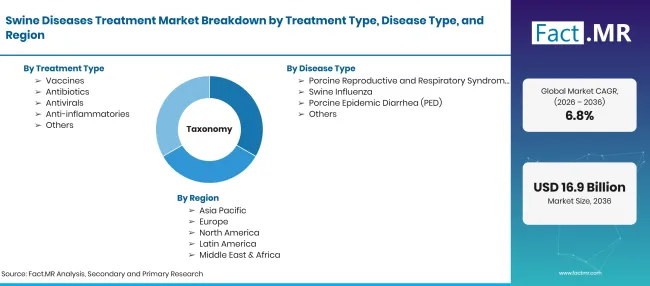
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Vacinas veterinárias, medicamentos e outros produtos farmacêuticos usados para prevenir, gerenciar e tratar doenças respiratórias, reprodutivas e gastrointestinais em suínos. |
| Tipo de tratamento | Vacinas; Antibióticos; Antivirais; Anti-inflamatórios; Outros |
| Tipo de doença | Síndrome Reprodutiva e Respiratória Suína (PRRS); Gripe Suína; Diarreia Epidêmica Suína (PED); Outros |
| Rota de Administração | Injetáveis; Orais; Outros |
| Usuário Final | Clínicas; Hospitais Veterinários; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Boehringer Ingelheim; Zoetis; Elanco; Merck Saúde Animal; Ceva Santé Animale; HIPRA; Virbac; Phibro Saúde Animal |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Modelo híbrido de cima para baixo e de baixo para cima, baseado em estoques de suínos, prevalência de doenças, calendários de vacinação, combinação de tratamentos e padrões de compra veterinária por país. |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Como o mercado é segmentado?
-
Por tipo de tratamento
- Vacinas
- Antibióticos
- Antivirais
- Anti-inflamatórios
- Outros
-
Por tipo de doença
- Síndrome Reprodutiva e Respiratória Suína (PRRS)
- Gripe suína
- Diarreia Epidêmica Suína (PED)
- Outros
-
Por via de administração
- Injetável
- Oral
- Outros
-
Por Usuário Final
- Clínicas
- Hospitais Veterinários
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de tratamento de doenças suínas em 2026?
Qual a taxa de crescimento que o mercado de tratamento de doenças suínas registraria?
Qual tipo de tratamento lidera?
Qual tipo de doença conduz?
Qual caminho de administração leva?
Quais leads de usuários finais?
Qual país crescerá mais rápido?
Quem são as principais empresas?
Custos de programas para fazendas menores, restrições de antibióticos e proteção parcial da vacina contra cepas de PRRS em constante mudança retardam o crescimento mais rápido.
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF